
Jakarta | Bank Indonesia melihat peningkatan minat investor global terhadap instrumen keuangan syariah, khususnya sukuk, di tengah kondisi perekonomian dunia yang masih diwarnai ketidakpastian. Perubahan preferensi tersebut menunjukkan bahwa produk berbasis prinsip syariah semakin dipertimbangkan sebagai bagian dari strategi diversifikasi portofolio. Bagi Indonesia, perkembangan ini membuka peluang untuk memperluas pasar surat utang syariah sekaligus memperkuat posisi negara sebagai salah satu pusat keuangan syariah global.
Gubernur Bank Indonesia Destry Damayanti menyampaikan bahwa kecenderungan investor beralih ke produk syariah dipengaruhi oleh karakteristik instrumen yang dinilai relatif stabil. Selain menawarkan potensi imbal hasil, sukuk memiliki aset dasar atau underlying asset yang memberikan keterkaitan dengan kegiatan ekonomi nyata. Karakteristik tersebut menjadi daya tarik tersendiri bagi investor ketika volatilitas pasar meningkat dan ketidakpastian global mendorong pelaku pasar untuk lebih berhati-hati dalam menentukan pilihan investasi.
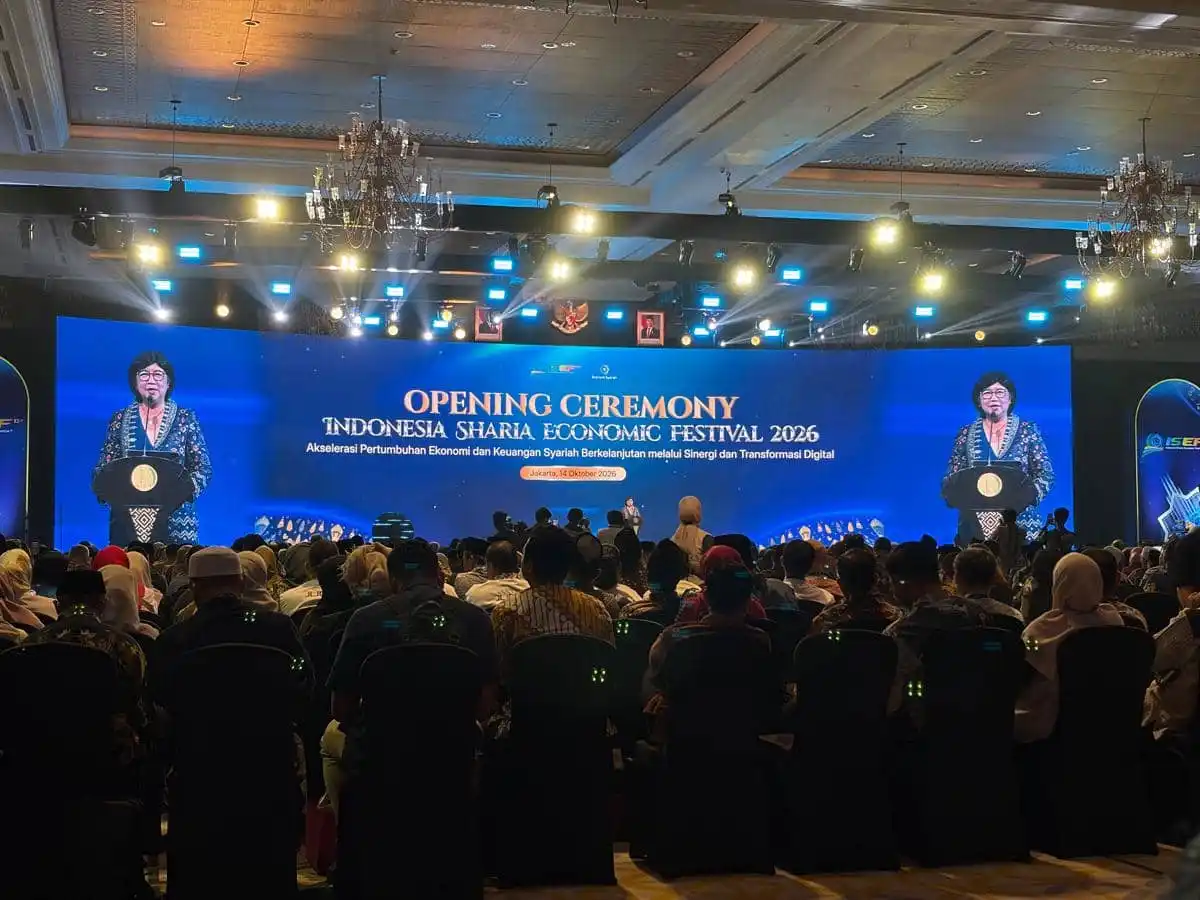
Pernyataan itu disampaikan Destry dalam pembukaan Indonesia Sharia Economic Festival (ISEF) 2026 di Jakarta pada Rabu, 14 Oktober 2026. Momentum tersebut menegaskan pentingnya penguatan ekosistem ekonomi dan keuangan syariah nasional untuk merespons perubahan arah investasi global. Indonesia memiliki basis penerbitan sukuk yang kuat, baik melalui pemerintah maupun korporasi, serta didukung oleh jumlah penduduk muslim yang besar. Dengan memperluas variasi produk, memperkuat transparansi aset dasar, dan meningkatkan akses investor internasional, pasar sukuk domestik berpotensi tumbuh lebih dalam, likuid, dan kompetitif.
Indonesia memperluas akses pasar pembiayaan melalui penerbitan sukuk global, termasuk instrumen yang dirancang untuk menjangkau investor dengan perhatian khusus terhadap prinsip syariah dan agenda keberlanjutan. Langkah ini memperkuat posisi Indonesia di pasar keuangan internasional sekaligus membuka peluang diversifikasi sumber pembiayaan pemerintah. Penerbitan secara global juga memungkinkan Indonesia berinteraksi dengan basis investor yang lebih luas, baik dari negara-negara dengan ekosistem keuangan syariah maupun dari investor yang menempatkan aspek lingkungan sebagai pertimbangan investasi.
Salah satu instrumen utama dalam strategi tersebut adalah green sukuk. Indonesia telah menerbitkannya sejak 2018 sebagai instrumen pembiayaan tematik pemerintah. Berbeda dari sukuk yang bersifat umum, penerbitan ini memiliki orientasi penggunaan dana yang diarahkan pada proyek-proyek hijau serta berkelanjutan. Dengan demikian, instrumen tersebut menghubungkan kebutuhan pembiayaan pemerintah dengan meningkatnya minat investor global terhadap aset yang memiliki karakteristik lingkungan dan tata kelola yang relevan.
Green sukuk tetap menggunakan prinsip syariah dalam struktur penerbitannya. Pada saat yang sama, instrumen ini dirancang untuk mendukung pembiayaan proyek-proyek hijau dan berkelanjutan sesuai dengan kerangka yang ditetapkan pemerintah. Kombinasi kepatuhan syariah dan tujuan lingkungan menjadi nilai tambah dalam memperluas daya tarik pasar. Pendekatan tersebut menunjukkan bahwa pembiayaan syariah dapat dikembangkan untuk menjawab kebutuhan pembangunan berkelanjutan tanpa mengabaikan karakteristik instrumennya.
Destry menyampaikan bahwa akumulasi penerbitan green sukuk Indonesia di pasar global telah mencapai 7,7 miliar dolar AS. Di pasar domestik, akumulasinya mencapai Rp108,9 triliun. Data tersebut memperlihatkan skala pengembangan instrumen ini sekaligus menunjukkan kapasitas Indonesia dalam membangun akses pembiayaan tematik di dua pasar. Konsistensi penerbitan dan kejelasan arah pembiayaan dapat menjadi modal penting bagi Indonesia untuk mempertahankan kepercayaan investor serta memperbesar peran sukuk di tengah meningkatnya perhatian global terhadap investasi berkelanjutan.
Meskipun penerbitan sukuk terus menunjukkan perkembangan, kontribusi instrumen syariah terhadap pembiayaan pemerintah masih terbatas jika dibandingkan dengan keseluruhan surat berharga negara (SBN). Data Direktorat Jenderal Pengelolaan Pembiayaan dan Risiko Kementerian Keuangan per 30 September 2026 memperlihatkan bahwa outstanding Surat Berharga Syariah Negara (SBSN) mencapai Rp1.818,56 triliun. Nilai tersebut mencakup SBSN tradable sebesar Rp1.714,06 triliun dan SBSN non-tradable sebesar Rp104,49 triliun.
Pada periode yang sama, total outstanding SBN pemerintah tercatat Rp8.962,39 triliun. Dengan demikian, porsi SBSN berada di level 20,29 persen dari keseluruhan surat berharga negara. Angka ini menunjukkan bahwa sukuk telah menjadi bagian penting dalam struktur pembiayaan pemerintah, tetapi belum menjadi instrumen yang dominan. Sekitar empat perlima portofolio SBN masih berasal dari surat utang konvensional.
Komposisi tersebut menggambarkan posisi instrumen syariah dalam pasar pembiayaan negara secara lebih jelas. Pertumbuhan nilai penerbitan dan outstanding SBSN memang mencerminkan adanya permintaan yang kuat, baik dari investor domestik maupun global. Namun, jika dibandingkan dengan total surat utang pemerintah, skala sukuk masih menyisakan ruang pengembangan yang besar. Peningkatan porsi tersebut dapat didukung melalui perluasan basis investor, pengembangan jenis akad dan struktur produk, serta penyediaan aset dasar yang sesuai dengan prinsip syariah.
Deputi Gubernur Bank Indonesia Destry Damayanti juga menyampaikan bahwa porsi instrumen syariah masih relatif kecil dibandingkan dengan total obligasi pemerintah. Pernyataan ini menegaskan bahwa tantangan pengembangan sukuk bukan terletak pada ketiadaan potensi, melainkan pada upaya memperbesar kontribusinya dalam portofolio pembiayaan negara. Dengan strategi yang konsisten, sukuk berpeluang memperkuat diversifikasi sumber pembiayaan pemerintah sekaligus meningkatkan kedalaman pasar keuangan syariah Indonesia.
Bank Indonesia (BI) mendorong penguatan sinergi antarpemangku kepentingan untuk memperbesar pasar keuangan syariah Indonesia. Dalam konteks tersebut, Destry meminta berbagai pihak, termasuk Majelis Ulama Indonesia (MUI) dan Dewan Syariah Nasional (DSN), berperan aktif dalam mengembangkan ekosistem instrumen syariah. Kolaborasi diperlukan agar pengembangan produk tetap memperhatikan prinsip syariah sekaligus menjawab kebutuhan pasar yang terus berkembang.
Sinergi otoritas, lembaga keagamaan, pelaku industri, dan pemangku kepentingan terkait dinilai penting untuk menghasilkan instrumen syariah yang lebih beragam. Pengembangan tersebut dapat mencakup variasi produk investasi dengan karakteristik, struktur, dan tingkat risiko yang sesuai bagi kelompok investor yang berbeda. MUI dan DSN memiliki peran penting dalam memberikan pandangan serta landasan kesyariahan, sementara pelaku industri dapat menerjemahkannya ke dalam produk yang mudah dipahami dan diakses oleh masyarakat maupun investor institusional.
Diversifikasi instrumen diharapkan memperluas pilihan investasi bagi investor, baik di dalam negeri maupun dari luar negeri. Ketersediaan produk yang lebih beragam juga dapat memperkuat daya tarik pasar keuangan syariah Indonesia, terutama ketika preferensi investor global mengalami perubahan. Investor kini tidak hanya mempertimbangkan potensi imbal hasil, tetapi juga semakin memperhatikan kesesuaian prinsip, transparansi, tata kelola, serta karakteristik keberlanjutan suatu instrumen.
Karena itu, pengembangan pasar tidak cukup hanya mengandalkan pertumbuhan permintaan, tetapi juga membutuhkan koordinasi untuk memastikan produk yang ditawarkan relevan dan memiliki dasar yang kuat. Dorongan BI kepada para pemangku kepentingan menjadi bagian dari upaya membangun pasar keuangan syariah yang lebih dinamis melalui pilihan instrumen yang lebih luas. Dengan sinergi yang konsisten, MUI, DSN, otoritas, dan industri dapat mendukung tersedianya produk syariah yang selaras dengan kebutuhan investor serta perkembangan minat pasar global.
Baca juga: Optimisme Perbankan di Tengah Ketidakpastian Global