
Jakarta | Payroll ASN menempati posisi penting dalam bisnis Bank Pembangunan Daerah (BPD) karena menghubungkan pengelolaan gaji aparatur sipil negara dengan aktivitas penghimpunan dana bank. Melalui sistem pembayaran yang dikelola secara teratur, BPD dapat menerima aliran dana gaji ke dalam rekening nasabah. Arus tersebut menjadikan payroll bukan sekadar layanan administratif, melainkan bagian dari strategi bisnis yang memperkuat basis pendanaan daerah.
Dana yang berasal dari rekening payroll ASN berkontribusi terhadap dana pihak ketiga BPD dengan kisaran pengaruh 20–30 persen. Besaran kontribusi ini menunjukkan bahwa pengelolaan pembayaran gaji ASN memiliki arti penting bagi struktur sumber dana bank. Semakin baik layanan payroll yang disediakan, semakin kuat pula hubungan BPD dengan aparatur sipil negara sebagai nasabah, serta semakin terjaga kesinambungan dana yang dihimpun melalui rekening tersebut.
Bagi BPD, dana payroll ASN juga berfungsi sebagai sumber likuiditas. Dana yang masuk secara berkala membantu bank mengelola kebutuhan operasional dan menjaga ketersediaan dana dalam menjalankan kegiatan perbankan. Posisi ini membuat sistem payroll menjadi salah satu unsur yang mendukung kestabilan penghimpunan dana, terutama karena pembayaran gaji aparatur berlangsung melalui mekanisme yang terkelola dan terhubung dengan layanan bank.
Ketersediaan likuiditas kemudian berkaitan langsung dengan kemampuan BPD menjalankan fungsi intermediasi. Dengan dana pihak ketiga yang dihimpun melalui payroll ASN, bank memiliki dasar pendanaan untuk menyalurkan kembali dana tersebut sesuai fungsi intermediasi. Pengelolaan gaji ASN yang efektif karena itu tidak hanya memberi kemudahan dalam proses pembayaran, tetapi juga memperkuat kapasitas BPD dalam menghimpun dana dan mengelolanya sebagai bagian dari kegiatan perbankan. Hubungan ini menempatkan payroll ASN sebagai komponen strategis dalam bisnis BPD.
Payroll ASN memiliki keterkaitan yang erat dengan penyaluran kredit pada Bank Pembangunan Daerah (BPD). Ketika bank daerah menjadi mitra pembayaran gaji aparatur sipil negara, hubungan yang terbentuk tidak berhenti pada pengelolaan transaksi bulanan. Data penerimaan gaji, kepastian arus kas, serta kedekatan institusional dengan pemerintah daerah dapat menjadi dasar bagi bank untuk menawarkan dan mengelola berbagai fasilitas pembiayaan kepada ASN.
Keterkaitan tersebut terlihat dari besarnya porsi kredit ASN dalam portofolio sejumlah BPD. Pada kondisi tertentu, kredit ASN dapat mencapai sekitar 50–70 persen dari total kredit bank daerah. Angka ini menunjukkan bahwa payroll berperan sebagai pintu masuk bagi aktivitas pembiayaan yang signifikan. Gaji yang disalurkan melalui rekening BPD memberi bank akses terhadap basis nasabah yang relatif jelas, sementara pola pendapatan yang rutin membantu mendukung penilaian kemampuan bayar.
Namun, kontribusi payroll terhadap dana pihak ketiga perlu dibedakan dari porsi kredit ASN. Dalam konteks dana pihak ketiga, payroll dapat mendorong peningkatan saldo tabungan dan giro karena gaji ASN masuk secara berkala ke rekening bank. Dana tersebut menjadi sumber likuiditas yang dapat dikelola oleh BPD. Sementara itu, porsi kredit ASN merujuk pada besarnya pembiayaan yang disalurkan kepada ASN dan tercatat dalam portofolio kredit bank. Keduanya saling berhubungan, tetapi memiliki makna dan ukuran yang berbeda.
Dengan demikian, payroll tidak semata-mata merupakan layanan pembayaran gaji. Ekosistem tersebut dapat menopang proses akuisisi nasabah, penghimpunan dana, hingga penyaluran kredit konsumtif maupun pembiayaan lain yang sesuai dengan kebutuhan ASN. Bagi BPD, hubungan payroll dan kredit menciptakan peluang untuk membangun pendapatan berulang sekaligus memperkuat hubungan bisnis dengan pemerintah daerah dan pegawainya.
Pengelolaan yang sehat tetap memerlukan pengendalian risiko, termasuk penilaian kemampuan bayar, pemantauan kualitas kredit, dan penghindaran ketergantungan berlebihan pada satu segmen. Dengan pendekatan tersebut, payroll ASN dapat menjadi fondasi bisnis pembiayaan yang produktif, bukan sekadar kanal administratif untuk menyalurkan penghasilan bulanan.
Bank Pembangunan Daerah (BPD) memiliki keterkaitan yang erat dengan perkembangan dan pembangunan wilayah karena menjalankan fungsi intermediasi sekaligus mendukung kelancaran transaksi pemerintah daerah. Kedudukan ini menempatkan BPD bukan hanya sebagai lembaga keuangan, melainkan sebagai bagian dari ekosistem administrasi dan keuangan daerah. Melalui layanan perbankan yang terintegrasi, BPD membantu memastikan arus dana pemerintah dapat dikelola secara tertib, aman, dan sesuai dengan ketentuan yang berlaku.
Dalam praktiknya, BPD dapat dipahami sebagai “kasir” pemerintah daerah. Peran tersebut tercermin dalam pengelolaan berbagai transaksi, mulai dari pembayaran gaji aparatur sipil negara (ASN) hingga pembayaran proyek pemerintah. Ketika transaksi tersebut berlangsung melalui BPD, bank daerah berperan dalam menyediakan infrastruktur pembayaran, memproses penyaluran dana, serta mendukung pencatatan transaksi secara lebih teratur. Fungsi ini membuat BPD memiliki posisi penting dalam menjaga kelancaran operasional pemerintahan dan pelaksanaan program pembangunan daerah.
Dalam konteks tersebut, payroll ASN memiliki arti strategis bagi BPD dan pemerintah daerah. Penyaluran gaji secara berkala menciptakan aktivitas transaksi yang konsisten, sekaligus memperkuat hubungan layanan bank daerah, pemerintah, dan para ASN sebagai nasabah. Bagi pemerintah daerah, pengelolaan payroll melalui BPD mendukung efisiensi administrasi serta kepastian pembayaran. Bagi BPD, aktivitas ini memperkuat perannya sebagai pengelola transaksi pemerintah daerah dan membangun basis layanan yang berkelanjutan. Dengan demikian, payroll ASN tidak sekadar berkaitan dengan pembayaran penghasilan, tetapi juga menjadi instrumen yang mendukung keterhubungan fungsi perbankan daerah, tata kelola keuangan, dan perkembangan ekonomi wilayah.
Bank Bengkulu terus meningkatkan kualitas layanan bagi nasabah aparatur sipil negara (ASN) dan pemerintah daerah melalui pengembangan sistem digital. Digitalisasi diarahkan untuk membuat transaksi keuangan lebih cepat, mudah, aman, dan terintegrasi, baik dalam proses penerimaan gaji maupun kebutuhan perbankan lainnya. Bagi ASN, layanan digital dapat mempermudah akses terhadap rekening, pembayaran, transfer, serta berbagai transaksi secara lebih praktis tanpa harus selalu mendatangi kantor cabang. Bagi pemerintah daerah, penguatan sistem tersebut mendukung pengelolaan administrasi keuangan yang lebih efisien dan transparan.
Pengembangan layanan digital juga berkaitan erat dengan pengelolaan payroll ASN sebagai salah satu layanan utama Bank Bengkulu. Bank Bengkulu mengelola sekitar 60 persen payroll ASN dari total sekitar 60 ribu ASN. Dari jumlah tersebut, mayoritas merupakan ASN daerah. Cakupan ini menunjukkan posisi penting Bank Bengkulu dalam mendukung kelancaran distribusi pendapatan ASN sekaligus menyediakan akses layanan keuangan yang sesuai dengan kebutuhan pemerintah daerah dan masyarakat.
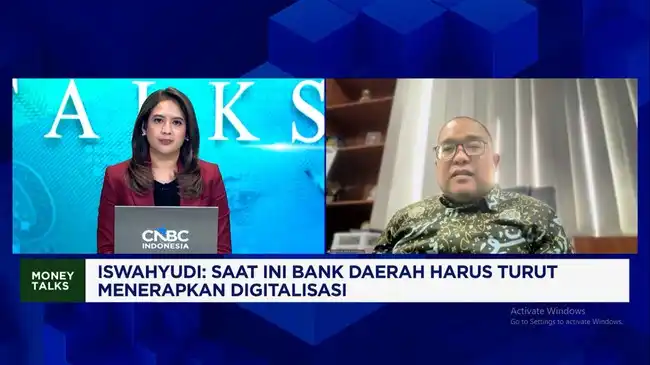
Optimalisasi payroll ASN tidak hanya ditempatkan sebagai proses penyaluran gaji, tetapi juga sebagai bagian dari strategi untuk memperluas pemanfaatan layanan perbankan dan memperkuat aktivitas ekonomi lokal. Ketika transaksi, tabungan, pembiayaan, dan kebutuhan pembayaran ASN terhubung melalui layanan yang semakin digital, perputaran dana dapat dikelola secara lebih efektif di wilayah operasional bank. Arah pembahasan tersebut menempatkan payroll ASN sebagai instrumen yang berpotensi mendukung pertumbuhan ekonomi daerah melalui layanan keuangan yang mudah diakses dan responsif terhadap kebutuhan nasabah. Isu mengenai strategi tersebut dibahas oleh Direktur Utama Bank Bengkulu, Iswahyudi, dalam dialog pada 13 Oktober 2026.
Baca juga: Duel Panas Persija vs Persib: Harapan dan Strategi Menuju Kemenangan | Momentum Ekonomi dari PON Pantai Ancol 2026 | Strategi Pengoptimalan Aset Properti TelkomGroup