

JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 9 Oktober 2026, Pemerintah belum menetapkan perubahan atas batas Penghasilan Tidak Kena Pajak (PTKP). Kebijakan tersebut masih berada dalam tahap kajian, sehingga belum ada besaran baru maupun jadwal resmi penerapannya. Pemerintah perlu memastikan setiap opsi yang dipertimbangkan memiliki dasar yang kuat dan dapat diterapkan secara tepat dalam sistem perpajakan nasional.
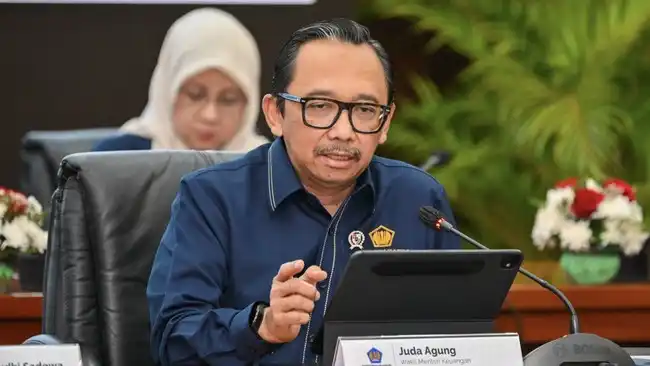
Wakil Menteri Keuangan Juda Agung mengatakan, pembahasan mengenai batas PTKP dilakukan secara mendalam. Pernyataan itu disampaikannya dalam konferensi pers di kantor Kementerian Keuangan, Jakarta, pada Jumat, 9 Oktober 2026. Menurut dia, pemerintah masih menelaah berbagai aspek sebelum mengambil keputusan mengenai kemungkinan penyesuaian batas penghasilan tersebut.
Kajian itu mencakup manfaat dan risiko yang dapat muncul apabila PTKP diubah. Di satu sisi, kenaikan batas PTKP berpotensi mengurangi beban pajak bagi masyarakat berpenghasilan rendah dan menengah. Penyesuaian tersebut juga dapat mempertahankan daya beli ketika biaya kebutuhan hidup meningkat. Namun, di sisi lain, perubahan batas penghasilan dapat memengaruhi penerimaan negara dari sektor pajak.
Pertimbangan pemerintah tidak hanya berkaitan dengan kondisi ekonomi masyarakat, tetapi juga kesinambungan anggaran negara. Pemerintah perlu memperhitungkan dampak kebijakan terhadap penerimaan perpajakan, distribusi beban pajak, serta kemampuan negara membiayai program pembangunan dan pelayanan publik. Karena itu, keputusan mengenai PTKP tidak dapat ditetapkan secara terburu-buru.
Hingga kajian selesai, ketentuan PTKP yang berlaku masih menjadi acuan bagi wajib pajak dan pemotong pajak. Masyarakat diminta menunggu keputusan resmi pemerintah dan tidak menjadikan wacana perubahan sebagai dasar untuk menghitung kewajiban pajak. Apabila terdapat penyesuaian, pemerintah akan menyampaikannya melalui aturan dan saluran informasi resmi.
Pembahasan mengenai batas Penghasilan Tidak Kena Pajak (PTKP) tidak hanya berkaitan dengan aspek administrasi perpajakan, tetapi juga dengan kondisi ekonomi masyarakat. Apabila batas tersebut dinaikkan, sebagian penghasilan yang sebelumnya menjadi dasar pengenaan pajak dapat berada di bawah ambang batas. Dengan demikian, beban pajak penghasilan (PPh) yang ditanggung wajib pajak berpotensi berkurang, sehingga pendapatan yang dapat digunakan untuk memenuhi kebutuhan sehari-hari menjadi lebih besar.
Tambahan pendapatan yang tetap berada di tangan masyarakat berpotensi mendorong daya beli. Masyarakat dapat mengalokasikan dana tersebut untuk konsumsi, pendidikan, kesehatan, tabungan, atau kebutuhan lain. Dalam skala yang lebih luas, peningkatan konsumsi rumah tangga juga dapat mendukung aktivitas usaha dan perputaran ekonomi. Dampak ini menjadi salah satu pertimbangan yang relevan, terutama ketika pemerintah berupaya menjaga konsumsi domestik dan membantu kelompok berpenghasilan rendah hingga menengah.
Di sisi lain, kenaikan batas PTKP dapat mengurangi jumlah penghasilan yang dikenai PPh. Jika diterapkan secara luas, perubahan tersebut berpotensi menekan setoran pajak penghasilan yang menjadi salah satu sumber penerimaan negara. Berkurangnya penerimaan perlu diperhitungkan karena anggaran negara digunakan untuk membiayai berbagai program, termasuk pelayanan publik, pembangunan infrastruktur, perlindungan sosial, serta dukungan terhadap sektor-sektor strategis.
Karena terdapat manfaat dan risiko yang berjalan bersamaan, pemerintah masih perlu mencari titik optimal penguatan daya beli dan perlindungan penerimaan negara. Pertimbangan tersebut dapat mencakup kondisi ekonomi, distribusi pendapatan, kemampuan fiskal, serta proyeksi penerimaan dan belanja negara. Sampai terdapat ketetapan resmi, pembahasan mengenai perubahan batas PTKP belum dapat dipandang sebagai keputusan final. Arah kebijakan masih berada dalam tahap pertimbangan untuk memastikan dampaknya tetap sejalan dengan kepentingan ekonomi dan fiskal nasional.
Wacana perubahan batas Penghasilan Tidak Kena Pajak (PTKP) muncul dalam pembahasan pemerintah mengenai penyesuaian kebijakan perpajakan dengan kondisi pendapatan pekerja. Gagasan ini terungkap dalam rapat yang berlangsung di Istana Negara pada akhir September 2026. Salah satu pertimbangan yang mengemuka adalah perlunya memastikan pekerja berpenghasilan rendah tidak terbebani kewajiban pajak penghasilan ketika pendapatannya hanya berada pada tingkat kebutuhan minimum.
Menteri Koordinator Perekonomian Airlangga Hartarto menyampaikan bahwa pemerintah sedang mempertimbangkan kemungkinan menyetarakan batas PTKP dengan upah minimum provinsi (UMP). Apabila gagasan tersebut diterapkan, pekerja yang menerima penghasilan sebesar UMP berpotensi tidak perlu membayar pajak penghasilan karena pendapatannya berada dalam batas penghasilan yang tidak dikenai pajak. Kebijakan itu akan menjadi perubahan penting dalam menentukan kelompok masyarakat yang memiliki kewajiban perpajakan.
Kepada wartawan di kantornya, Jakarta, pada Jumat, 2 Oktober 2026, Airlangga menjelaskan bahwa batas PTKP kemungkinan akan disesuaikan dengan UMP. Dengan skema tersebut, penghasilan pekerja yang setara dengan upah minimum provinsi dapat dibebaskan dari pajak. Pernyataan itu menunjukkan bahwa pemerintah masih membahas arah kebijakan dan belum menetapkan perubahan secara resmi.
Penyesuaian PTKP dengan UMP juga perlu mempertimbangkan perbedaan tingkat upah antarprovinsi. Setiap daerah memiliki UMP yang berbeda, sehingga penerapan batas berdasarkan upah minimum dapat memengaruhi besaran penghasilan tidak kena pajak secara regional. Selain itu, pemerintah perlu mengkaji dampaknya terhadap penerimaan negara, administrasi perpajakan, serta kepastian bagi pekerja dan pemberi kerja. Sampai terdapat keputusan dan aturan pelaksana, ketentuan PTKP yang berlaku tetap menjadi dasar penghitungan pajak penghasilan. Oleh sebab itu, wacana tersebut belum dapat dianggap sebagai kebijakan final ataupun dasar untuk mengubah pelaporan pajak masyarakat.
Batas Penghasilan Tidak Kena Pajak (PTKP) yang berlaku menjadi acuan untuk menentukan bagian penghasilan seseorang yang belum dikenai Pajak Penghasilan (PPh). Berdasarkan ketentuan yang digunakan saat ini, PTKP ditetapkan sebesar Rp54 juta dalam satu tahun, atau setara dengan Rp4,5 juta per bulan. Nilai tersebut merupakan batas penghasilan yang tidak menjadi dasar pengenaan PPh bagi wajib pajak orang pribadi sesuai dengan ketentuan perpajakan yang berlaku.
Dengan adanya batas tersebut, penghasilan sampai dengan Rp4,5 juta per bulan pada dasarnya masih berada dalam rentang PTKP apabila dihitung berdasarkan nilai tahunan. Namun, penghasilan yang melampaui batas itu perlu dihitung untuk mengetahui bagian yang dapat menjadi objek pajak. Perhitungan tersebut tidak berarti seluruh penghasilan langsung dikenai pajak, melainkan hanya selisih setelah dikurangi jumlah PTKP dan memperhatikan ketentuan perpajakan lain yang relevan.
Airlangga memberikan contoh sederhana untuk menggambarkan mekanisme tersebut. Seseorang yang memperoleh gaji Rp5 juta per bulan akan menerima penghasilan sebesar Rp60 juta dalam satu tahun. Jika jumlah itu dikurangi PTKP sebesar Rp54 juta, terdapat selisih Rp6 juta. Selisih inilah yang menjadi bagian penghasilan yang dikenai PPh, bukan keseluruhan gaji tahunan sebesar Rp60 juta. Contoh tersebut menunjukkan bahwa batas PTKP berfungsi sebagai pengurang dalam menentukan penghasilan yang menjadi dasar perhitungan pajak.
Ketentuan ini juga menegaskan pentingnya membedakan batas penghasilan yang tidak kena pajak dan jumlah pajak yang harus dibayar. Besaran PPh yang terutang masih dapat dipengaruhi oleh tarif, status wajib pajak, penghasilan lainnya, serta komponen pengurang yang diakui dalam peraturan. Oleh karena itu, perubahan batas PTKP dapat berdampak pada jumlah penghasilan yang masuk dalam perhitungan pajak, terutama bagi masyarakat berpenghasilan rendah dan menengah.
Sampai saat ini, pemerintah belum menetapkan besaran PTKP baru. Wacana perubahan tersebut masih berada dalam tahap kajian, sehingga batas yang berlaku tetap Rp54 juta per tahun atau Rp4,5 juta per bulan sampai terdapat keputusan resmi.