
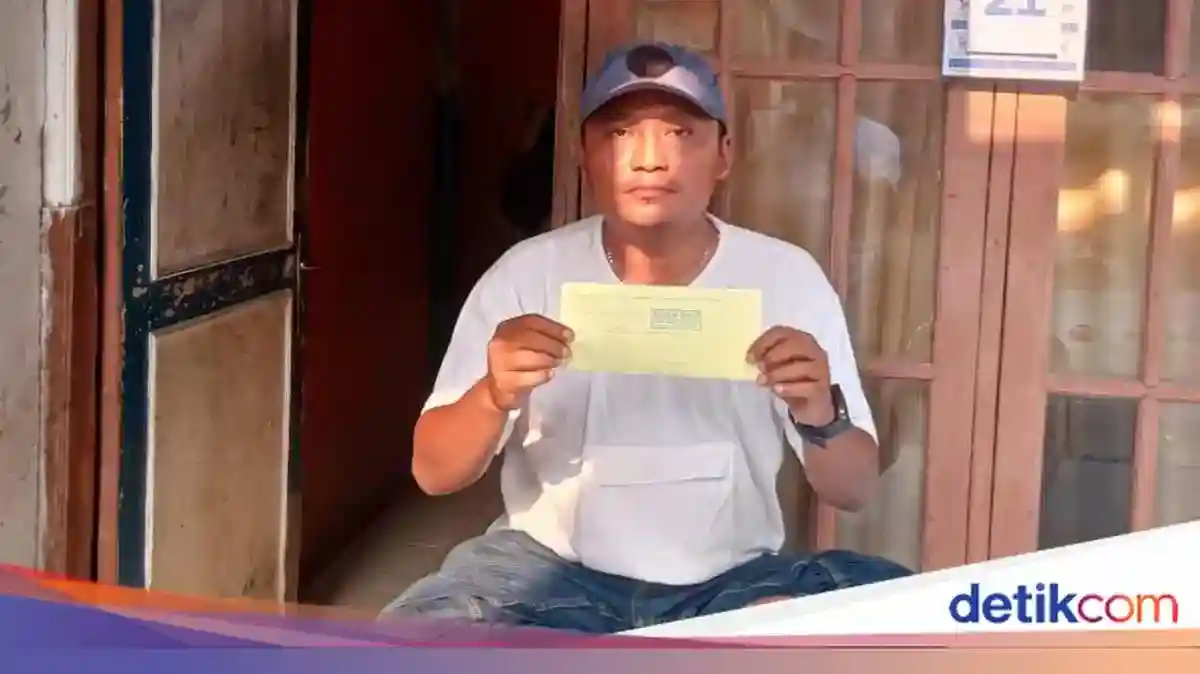
Tangerang | Yudariansyah, seorang montir yang tinggal di Kota Tangerang, mengaku terkejut ketika petugas pajak datang menemuinya dan menyampaikan adanya tunggakan pajak kendaraan atas namanya. Kendaraan yang dimaksud bukan mobil biasa, melainkan sebuah McLaren. Nilai tagihan yang diberitahukan kepadanya mencapai Rp 137,441 juta. Yudariansyah menyatakan bahwa ia tidak memiliki mobil tersebut dan tidak pernah merasa menjadi pemiliknya.
Informasi yang diterima Yudariansyah menyebutkan tunggakan itu tercatat selama dua tahun. Data kendaraan juga mencantumkan alamat yang merujuk pada rumahnya di Kampung Sawah Dalam, Kelurahan Panunggangan Utara, Kecamatan Pinang, Kota Tangerang. Kesesuaian alamat itulah yang membuat namanya dan tempat tinggalnya terkait dengan catatan pajak McLaren tersebut, meski ia membantah mempunyai hubungan kepemilikan dengan kendaraan itu.
Peristiwa tersebut menempatkan Yudariansyah dalam situasi yang membingungkan: ia menerima informasi mengenai kewajiban pajak bernilai besar, sementara menurut pengakuannya, mobil yang menjadi dasar tagihan tidak pernah menjadi miliknya. Jumlah Rp 137,441 juta juga jauh berbeda dari gambaran kendaraan yang lazim dimiliki seorang montir, sehingga kabar itu menjadi kejutan tersendiri bagi dirinya dan keluarganya. Namun, pokok persoalan yang perlu diperiksa bukan semata-mata besarnya nominal, melainkan bagaimana identitasnya tercatat dalam dokumen kendaraan.
Catatan pajak yang menunjuk pada nama dan alamat seseorang dapat memunculkan pertanyaan mengenai ketepatan data, proses pencatatan, serta langkah yang perlu ditempuh untuk memastikan siapa pemilik kendaraan sebenarnya. Dalam kasus ini, keterangan Yudariansyah bahwa ia tidak mempunyai McLaren menjadi bagian penting untuk memahami persoalan tersebut. Sementara itu, keberadaan alamat rumahnya di data kendaraan menjelaskan mengapa petugas mendatanginya. Kunjungan itu sekaligus membuka persoalan administrasi yang perlu ditelusuri lebih lanjut, agar dapat diketahui apakah pencantuman nama dan alamat tersebut sesuai dengan dokumen kepemilikan kendaraan atau terjadi kekeliruan. Sampai informasi itu diklarifikasi, tagihan tersebut tetap menjadi kabar mengejutkan bagi Yudariansyah, yang sehari-hari bekerja sebagai montir.Plt. Kepala Samsat Ciledug, Idam Kholid, mengatakan Yudariansyah tampak terkejut ketika petugas menyampaikan adanya tunggakan pajak kendaraan yang tercatat atas namanya. Tagihan tersebut berkaitan dengan sebuah McLaren dengan nilai pajak sekitar Rp 137 juta. Menurut Idam, reaksi itu menjadi salah satu hal yang menimbulkan pertanyaan dalam penelusuran, sebab Yudariansyah mengaku tidak mengetahui kendaraan tersebut. Keterangan mengenai keterkejutannya disampaikan sebagai gambaran pertemuan saat penagihan, bukan sebagai penjelasan yang memastikan siapa pemilik mobil itu.
Idam juga menggambarkan akses menuju rumah Yudariansyah sebagai jalan yang sempit dan rusak, dengan permukaan berlapis konblok. Ruas tersebut, menurutnya, hanya cukup dilalui satu mobil, sehingga kendaraan yang masuk perlu bergerak dengan hati-hati. Ia menilai mobil mewah berukuran seperti McLaren akan sulit melewati jalan itu tanpa menghadapi risiko lecet atau kerusakan. Gambaran lingkungan tersebut menjadi bagian dari alasan Idam mempertanyakan kecocokan kendaraan yang tercatat dan keadaan tempat tinggal orang yang namanya tertera pada dokumen pajak.
Selain kondisi jalan, rumah Yudariansyah disebut Idam jauh dari kesan mewah. Ia menilai keadaan rumah dan lingkungan di sekitarnya tidak menunjukkan dukungan yang lazim diasosiasikan dengan kepemilikan kendaraan yang memiliki beban pajak sebesar itu. Namun, penilaian mengenai kondisi tempat tinggal dan akses jalan hanya merupakan pengamatan yang disampaikan oleh pihak Samsat. Hal tersebut tidak dengan sendirinya membuktikan bahwa Yudariansyah bukan pemilik kendaraan, ataupun memastikan siapa pemilik sebenarnya. Identitas pemilik dan penyebab nama montir itu tercatat pada McLaren tetap memerlukan pemeriksaan dokumen serta keterangan pihak-pihak terkait. Dengan demikian, keterkejutan saat ditagih dan kondisi rumah menjadi konteks yang memunculkan kejanggalan, tetapi bukan kesimpulan akhir mengenai status kepemilikan mobil mewah tersebut.
Setelah menemukan kejanggalan pada data sebuah McLaren yang tercatat atas nama Yudariansyah, Samsat Ciledug mengambil langkah dengan memblokir data kendaraan tersebut. Keputusan ini dilakukan setelah diketahui bahwa nama Yudariansyah tercantum pada mobil yang memiliki tunggakan pajak sekitar Rp 137 juta, padahal ia mengaku tidak pernah memiliki kendaraan mewah itu. Pemblokiran data menjadi tindak lanjut untuk menangani ketidaksesuaian identitas yang tercatat dan keterangan yang disampaikan Yudariansyah. Langkah administratif ini juga mencegah persoalan tersebut terus membebani pihak yang namanya tercantum dalam dokumen kendaraan.
Dengan pemblokiran itu, Yudariansyah tidak lagi menanggung tunggakan pajak McLaren tersebut. Tindakan Samsat Ciledug dimaksudkan untuk melindungi dirinya dari kewajiban yang muncul akibat pencatatan kendaraan atas namanya, sekaligus mencegah identitasnya disalahgunakan. Jika data itu dibiarkan, nama Yudariansyah dapat terus dikaitkan dengan kewajiban pajak yang bukan tanggung jawabnya. Karena itu, pemblokiran dipandang sebagai langkah perlindungan administratif sembari persoalan pencatatan ditangani lebih lanjut. Tindakan tersebut tidak dengan sendirinya menjelaskan siapa pemilik asli mobil atau memastikan bagaimana namanya dapat tercantum dalam data kendaraan.
Idam menyampaikan kekhawatiran bahwa Yudariansyah berpotensi dirugikan apabila dugaan penyalahgunaan identitas tidak ditangani. Ia menilai, pencantuman nama seseorang pada kendaraan yang bukan miliknya dapat menimbulkan beban dan masalah bagi orang tersebut, khususnya ketika terdapat pajak tertunggak. Kekhawatiran itu menjadi alasan penting untuk memastikan data kendaraan tidak terus digunakan dengan cara yang merugikan Yudariansyah. Pemblokiran juga dimaksudkan agar pemilik asli kendaraan tidak dapat memanfaatkan identitasnya untuk menghindari kewajiban pajak, meski dugaan tersebut belum dinyatakan terbukti. Sampai ada penjelasan dan pemeriksaan lebih lanjut, status persoalan itu perlu disampaikan secara hati-hati: Samsat telah memblokir data, dan Yudariansyah dibebaskan dari tanggungan tunggakan dalam kasus tersebut. Langkah itu berfokus pada perlindungan identitas, bukan penetapan siapa yang bertanggung jawab atas dugaan penyalahgunaan atau tunggakan tersebut.
Kasus kendaraan mewah yang tercatat atas nama seseorang selain pihak yang diduga menguasai atau menggunakannya dapat ditempatkan dalam konteks praktik penghindaran pajak progresif. Praktik semacam ini muncul karena pengenaan pajak kendaraan bermotor tidak hanya berkaitan dengan jenis dan nilai kendaraan, tetapi juga jumlah kendaraan sejenis yang terdaftar atau dikuasai oleh pemilik. Ketika kepemilikan bertambah, beban pajak progresif dapat meningkat. Karena itu, penggunaan identitas pihak lain maupun badan usaha kerap menjadi sorotan dalam pembahasan kepemilikan kendaraan.
Secara umum, apabila seorang pribadi memiliki lebih dari satu kendaraan sejenis, daerah dapat menerapkan tarif progresif yang bertambah seiring jumlah kendaraan. Jakarta menjadi salah satu contoh wilayah yang mengenakan skema tersebut. Dalam praktik yang disebutkan, kendaraan dapat didaftarkan memakai KTP seseorang yang belum mempunyai kendaraan, sehingga kendaraan itu tercatat sebagai kepemilikan pertamanya. Cara lain adalah mendaftarkan kendaraan dengan nama perusahaan. Dengan pencatatan semacam itu, jumlah kendaraan atas nama pemilik pribadi yang sebenarnya dapat tampak lebih sedikit daripada jumlah yang digunakan atau dikuasainya.
Penggunaan nama berbeda tidak dengan sendirinya menjelaskan siapa pemilik manfaat atau pengendali kendaraan; hal tersebut bergantung pada fakta dan dokumen yang relevan. Namun, pola ini dapat menyulitkan penelusuran hubungan nama pada registrasi, pihak yang membayar kendaraan, dan pengguna sehari-hari. Oleh sebab itu, kasus kendaraan bernilai tinggi yang menunggak pajak juga memunculkan pertanyaan mengenai akurasi data kepemilikan dan kewajiban pihak-pihak terkait. Penjelasan ini merupakan konteks umum, bukan kesimpulan mengenai motif atau tanggung jawab dalam kasus tertentu.
Untuk 2026, ketentuan Jakarta masih mengacu pada Peraturan Daerah Nomor 1 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah.